现代会计交叉学科发展概论
温馨提示:电子书为虚拟商品,一经发货概不退换,请谨慎购买。3小时内发货(节假日除外),发货时效不超过24小时,急单慎拍!
内容简介
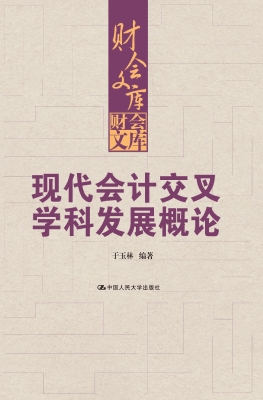
书名:现代会计交叉学科发展概论
作者:于玉林编著
ISBN:978-7-300-15646-0
出版社:中国人民大学出版社
出版日期:2012.06
本书提纲如下:第一篇、概论。第一章、科学发展的趋势:交叉学科;第二章、会计交叉学科发展的客观性;第三章、会计交叉学科的发展;第二篇、会计交叉学科基础理论。第四章、会计交叉的概念、对象、性质与特点;第五章、会计交叉模式;第六章、会计交叉研究方法与思维;第七章、会计交叉研究程序;第八章、会计交叉理论与会计交叉学科第三篇、会计学与哲学社会科学的交叉。第九章、会计学与哲学社会科学交叉的因素;第十章、会计学与哲学社会科学交叉的会计学科。第四篇、会计学与自然科学的交叉。第十一章、会计学与自然科学交叉的因素;第十二章、会计学与自然科学交叉的会计学科;第五篇、会计交叉学科未来发展。第十三章、会计交叉学科未来发展。
作者:于玉林编著
ISBN:978-7-300-15646-0
出版社:中国人民大学出版社
出版日期:2012.06
本书提纲如下:第一篇、概论。第一章、科学发展的趋势:交叉学科;第二章、会计交叉学科发展的客观性;第三章、会计交叉学科的发展;第二篇、会计交叉学科基础理论。第四章、会计交叉的概念、对象、性质与特点;第五章、会计交叉模式;第六章、会计交叉研究方法与思维;第七章、会计交叉研究程序;第八章、会计交叉理论与会计交叉学科第三篇、会计学与哲学社会科学的交叉。第九章、会计学与哲学社会科学交叉的因素;第十章、会计学与哲学社会科学交叉的会计学科。第四篇、会计学与自然科学的交叉。第十一章、会计学与自然科学交叉的因素;第十二章、会计学与自然科学交叉的会计学科;第五篇、会计交叉学科未来发展。第十三章、会计交叉学科未来发展。
上一本:
市场秩序的监管与维护
下一本:
市场营销专业实战型人才培养模式研究